En bref
- La Garantie Loyers Impayés (GLI) du Crédit Agricole, proposée via Pacifica, vise à sécuriser les loyers et charges lorsque le locataire ne paie plus.
- Les paramètres clés à connaître sont le plafond mensuel (3 100 €), la franchise (2 mois) et le délai de carence (3 mois en cas de location existante).
- Le profil du locataire et la solidité du dossier jouent un rôle majeur pour l’éligibilité et la prise en charge, ce qui peut limiter certains profils (CDI strict, etc.).
- Le marché propose des alternatives et des comparatifs (Luko, Visale, MAIF, Groupama, courtiers), chaque offre ayant ses forces et limites selon votre patrimoine et votre stratégie de gestion locative.
Pour vous aider à comparer, consultez les guides dédiés et le guide complet Assurance loyer impayé – prix et couvertures ou le comparatif prix assurance loyer impaye 2026.
Assurance loyer impayés Crédit Agricole vs concurrents en 2026: panorama et mécanismes
Le Crédit Agricole propose une offre de garantie loyers impayés (GLI) gérée par sa filiale Pacifica. Cette protection vise à préserver les revenus locatifs en cas d’impayés et peut s’étendre à des garanties annexes (dégâts, frais de contentieux). Le regard des bailleurs est toutefois partagé: certains saluent l’accompagnement, d’autres déplorent des délais et des échanges complexes dans les dossiers contentieux. Dans un contexte où les risques locatifs restent présents, il est essentiel d’évaluer les mécanismes et les coûts réels avant de souscrire.
Crédit Agricole GLI : mécanismes et plafonds
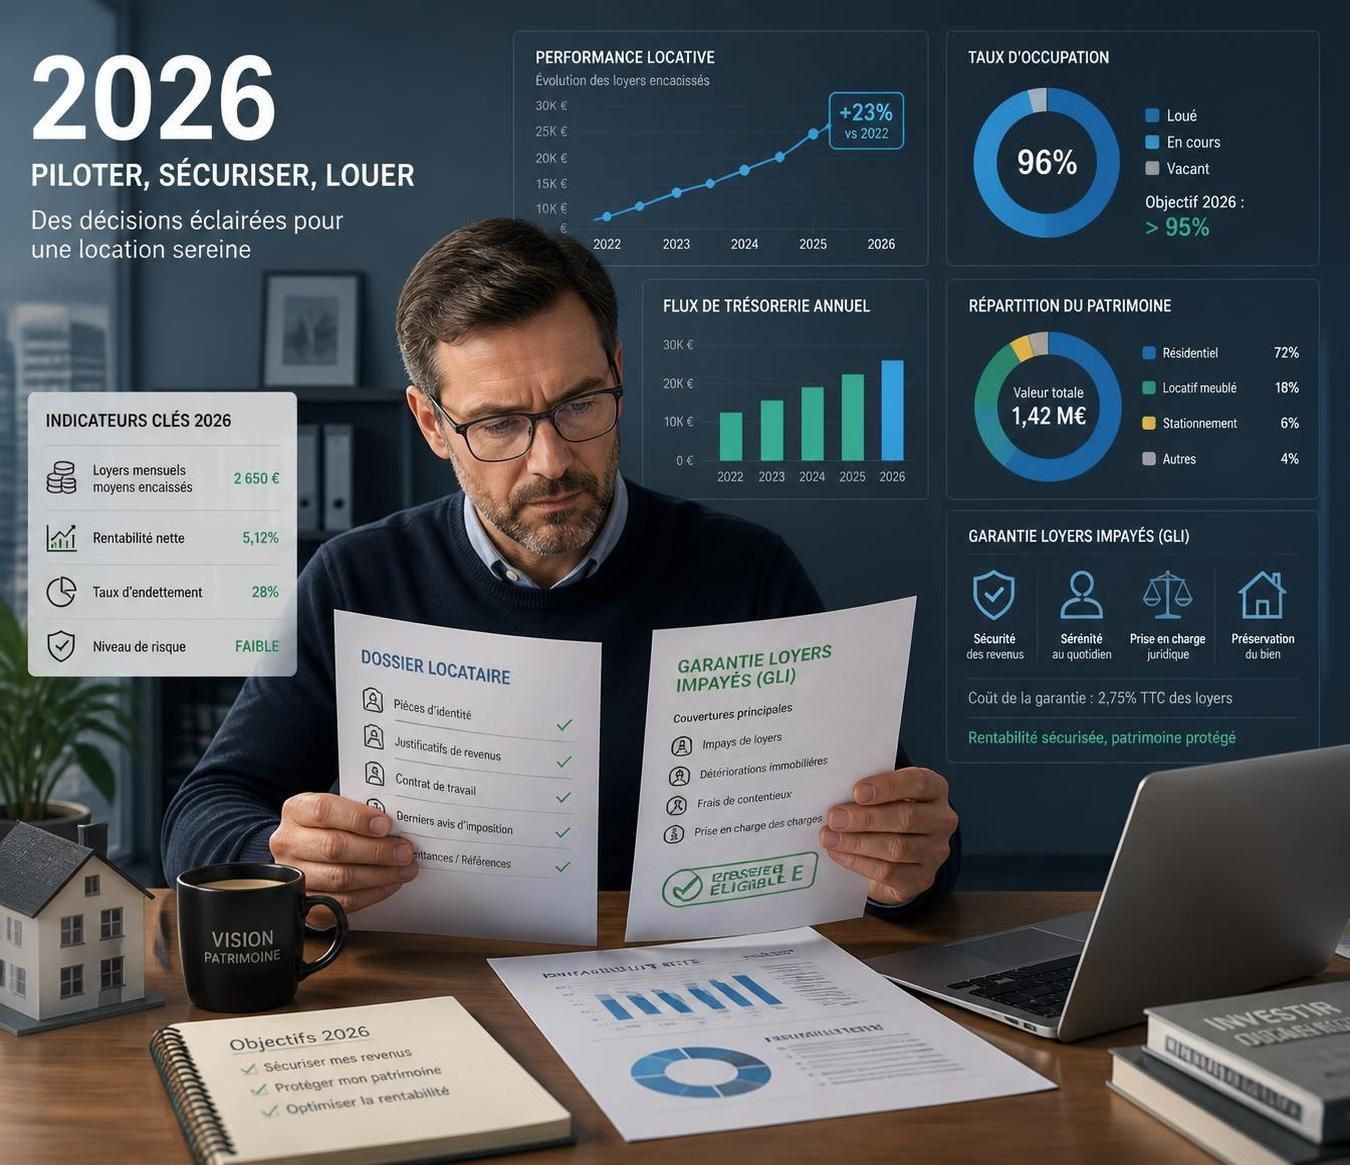
La GLI Crédit Agricole s’appuie sur une indemnisation progressive des loyers et charges impayés, après une période d’observation. Elle couvre généralement les loyers et charges non réglés, et peut inclure des garanties complémentaires couvrant les dégradations et les frais de contentieux. Le dispositif est conçu pour accompagner le bailleur jusqu’à la libération du logement et le règlement du litige.
Les éléments clés à retenir sont l’indemnisation des loyers et charges, le cadre des garanties annexes et l’origine contractuelle de la couverture via Pacifica. Les avis d’expérience montrent que l’efficacité dépend fortement de la rigueur dans la préparation du dossier locatif et la vérification des pièces.
Conditions d’éligibilité des locataires et seuils de revenus
Les critères d’éligibilité du CA GLI se basent notamment sur un taux d’effort autour de 3 fois le loyer hors charges (ou 3 fois le loyer charges comprises selon les cas). En pratique, les locataires CDI hors période d’essai sont privilégiés, tandis que les CDD exigent une durée minimale restante (souvent 8 mois). Les travailleurs indépendants peuvent être acceptés avec des bilans et une activité continue, mais certains profils (auto-entrepreneurs récents, freelances en démarrage) peuvent être exclus. Des exclusions spécifiques s’appliquent aussi pour les profils à haut endettement ou sans stabilité de revenus.
Franchise et délai de carence
La GLI n’indemnise pas dès le premier euro d’un retard: elle prévoit une franchise de 2 mois et, lorsqu’elle est souscrite alors qu’un locataire est déjà en place, un délai de carence de 3 mois avant la prise en charge. Il est crucial de vérifier les dates d’entrée en vigueur et d’établir le dossier avant l’arrivée du locataire pour limiter les surprises.
Plafonds d’indemnisation et durée de prise en charge
Le plafond mensuel est fixé à 3 100 € de loyer charges comprises. Au-delà, l’excédent demeure à la charge du bailleur. La durée maximale de prise en charge est de 24 mois pour un même sinistre, couvrant les phases amiables et judiciaires, jusqu’à l’expulsion si nécessaire.
Protection juridique et procédures d’expulsion
La GLI inclut souvent une protection juridique pour les litiges locatifs: honoraires d’avocat, frais d’huissier, expertise et une assistance lors des démarches d’expulsion. Cependant, les retours d’expérience varient: certains bailleurs bénéficient d’un accompagnement clair alors que d’autres constatent des retards ou des refus lorsque le litige dépasse le cadre locatif classique.
Tarification et coût réel
Le coût est généralement exprimé en pourcentage du loyer annuel charges comprises, souvent autour de 3 % à 3,5 % du loyer annuel. Par exemple, pour un loyer de 1 000 €, la prime annuelle peut avoisiner 398 € (taux estimé de 3,32 %). Pour un loyer plus élevé, la prime grimpe, et des zones géographiques plus risquées peuvent influencer le tarif.
Comparé à d’autres acteurs historiques (GAN, Allianz, AXA), le Crédit Agricole peut apparaître légèrement plus cher pour des garanties équivalentes, en partie à cause de la franchise et des options associées (carence + vacance locative). Pour le bailleur, le choix dépend aussi de la relation avec le réseau bancaire et du coût global, pris en compte le contexte de rentabilité.
Pour approfondir les tarifs et les variantes, consultez nos pages dédiées au comparatif prix assurance loyer impaye 2026 et au prix d’une assurance loyer impayé.
Frais supplémentaires, déductibilité et fiscalité
Des frais éventuels (frais de mise en place, gestion, etc.) peuvent s’ajouter et augmenter le coût total. Certaines options (carence + vacance locative, extension de garantie) peuvent peser sur le budget. Notez que les primes GLI sont déductibles des revenus fonciers en régime réel, ce qui peut réduire l’impact fiscal. Faites le calcul en tenant compte de votre tranche d’imposition et de votre régime fiscal.
Retours d’expérience et fiabilité du service
Les avis des propriétaires varient selon les cas. Certains loueurs bénéficient d’un accompagnement réactif et clair, mais d’autres rencontrent des délais de traitement longs et des refus d’indemnisation basés sur la documentation ou sur des interprétations des clauses. Le niveau de coordination entre les services bancaires locaux et Pacifica peut influencer fortement l’efficacité du soutien lors d’un sinistre.
Alternatives et concurrents sur le marché
Plusieurs options existent si vous envisagez d’autres garanties ou de passer par des courtiers :
- Les assureurs historiques comme GAN, Allianz ou AXA, avec des offres GLI comparables mais des barèmes et franchises qui varient.
- Les assurtech et courtiers dédiés (April, Ça assure, Flatlooker) qui proposent des démarches en ligne et des formules packagées, parfois à des tarifs compétitifs mais avec des conditions et procédures spécifiques.
- Les solutions publiques comme Visale, qui ne se cumulent pas avec une GLI privée, mais peuvent être pertinentes pour certains profils (jeunes actifs, période d’essai).
Pour approfondir les offres alternatives et les tarifs 2026, voyez par exemple comparatif garantie loyer impayé – prix 2026 et les guides dédiés sur les assurances location meublée et location nu.
Tableau synthèse des garanties GLI CA et concurrents
| Critère | Crédit Agricole GLI | Concurrents (GAN/Allianz/AXA) |
|---|---|---|
| Plafond mensuel | 3 100 € | Variable (généralement entre 2 500 € et 3 200 €) |
| Durée de prise en charge | 24 mois | Environ 24 mois |
| Franchise | 2 mois | 1 mois en moyenne |
| Délai de carence | 3 mois si locataire en place | Variable selon les contrats |
| Protection juridique incluse | Oui | Variable selon l’offre |
FAQ
La GLI Crédit Agricole est-elle obligatoire ?
Non. Elle est optionnelle et dépend de votre profil de risque et de votre préférence pour une garantie étendue. Visale peut être une alternative pour certains locataires, mais les plafonds et conditions diffèrent.
Comment anticiper le refus d’indemnisation ?
Veillez à constituer un dossier locatif solide avec des pièces justificatives complètes, vérifiez les dates d’effet et conservez l’historique des échanges avec le locataire. Une documentation rigoureuse limite les risques de contestation.
Où trouver des informations fiables sur les tarifs et les couvertures 2026 ?
Consultez des guides et comparatifs dédiés, notamment les pages de référence sur les assurances loyers impayés et les comparatifs de tarifs pour 2026.
Pour enrichir votre comparaison, regardez aussi cette vidéo sur les grandes lignes du sujet:
Si vous souhaitez approfondir les spécificités de la location meublée et les choix entre GLI et d’autres garanties, consultez les ressources détaillées disponibles sur ces guides : location meublée et assurance loyers impayés et guide complet Crédit Agricole GLI.
Intégration utile pour vos décisions: garantie loyers impayés – prix et couverture et comparatif des tarifs 2026.