En bref :
- Crédit Agricole propose une garantie loyers impayés (GLI) pour sécuriser les revenus locatifs et faciliter le recouvrement des loyers impayés.
- Les plafonds usuels se situent autour de 12 000 € par sinistre et 18 000 € par an, avec une franchise de 2 mois.
- Le coût varie selon le loyer et la localisation; en 2026, il faut comparer les offres GLI du marché pour choisir la meilleure protection.
- La souscription peut inclure une protection juridique et un accompagnement dans les démarches de recouvrement, avec des conditions d’éligibilité et des exclusions à connaitre.
- Pour mieux comprendre, consultez les ressources spécialisées comme le guide complet Assurance loyer impayé Crédit Agricole et le comparatif des tarifs 2026.
Assurance loyer impayé Crédit Agricole : fonctionnement, plafonds et tarifs en 2026
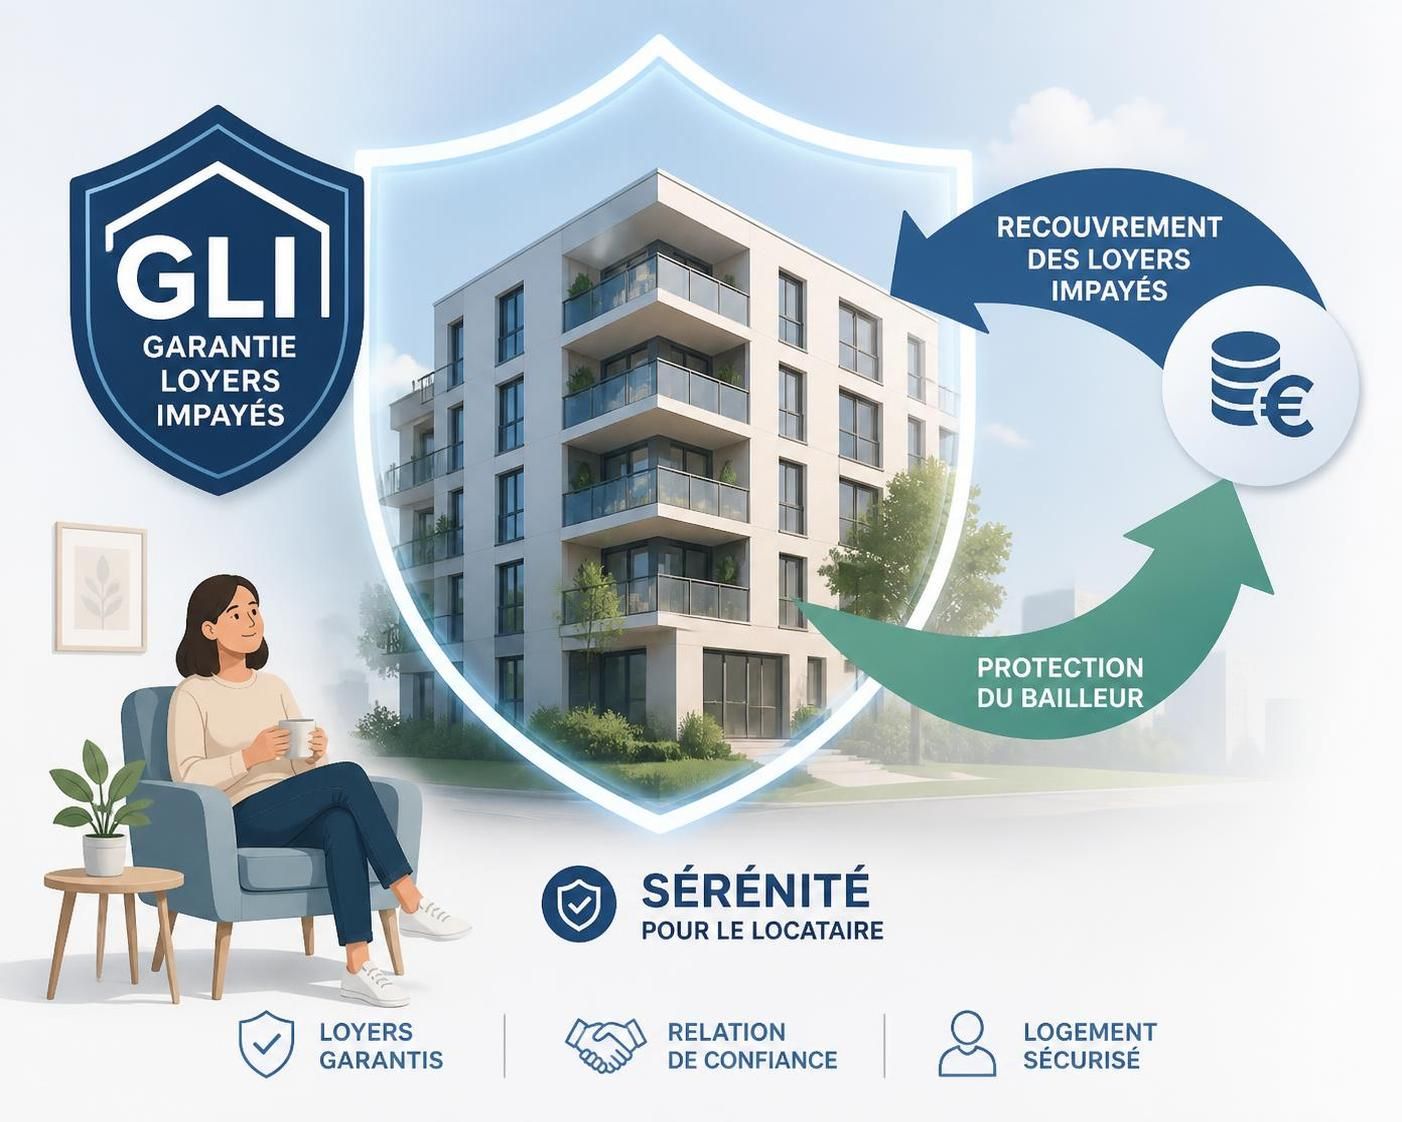
La garantie loyers impayés (GLI) vise à préserver le rendement des bailleurs lorsque le locataire ne règle pas le loyer et les charges. Au sein du Crédit Agricole, ce produit s’intègre dans une offre immobilière globale et peut s’accompagner d’un soutien au recouvrement et d’une assistance juridique. Cette couverture s’adresse aussi bien aux logements nus qu’aux meublés, avec des conditions d’éligibilité variables selon le type de bien et le profil du locataire.
Qu’est-ce que la GLI Crédit Agricole et qui peut en bénéficier ?
La GLI agit comme un garde-fou pour maintenir le flux financier du propriétaire en cas d’impayés, couvrant les loyers et les charges non réglés, sous réserve des exclusions. L’offre peut être complétée par des options d’aide juridique et de suivi contentieux, facilitant les démarches de recouvrement. Elle convient aussi bien aux bailleurs gérant leur patrimoine qu’à ceux qui externalisent la gestion.
Pour approfondir les tarifs et les conditions, vous pouvez consulter des ressources dédiées comme guide complet prix d’une assurance loyer impayé et Assurance loyer impayé Crédit Agricole : guide complet.
Caractéristiques et exclusions courantes
La couverture s’applique aussi bien aux baux nus qu’aux meublés, avec des plafonds et des délais qui dépendent de la formule choisie. Les exclusions typiques visent les impayés liés à une vacance prolongée, des dossiers d’éligibilité non conformes ou des impayés antérieurs à la souscription. Le bailleur doit examiner le contrat pour connaître les documents à fournir et les conditions exactes de déclenchement.
Processus de prise en charge et plafonds
En cas d’impayé, la démarche commence par la notification et la collecte des pièces justificatives. L’assureur évalue la recevabilité et verse l’indemnisation selon les délais prévus. Les plafonds typiques en 2026 se présentent comme suit, avec des formules pouvant varier :
- Plafond par sinistre : 12 000 €
- Plafond annuel : 18 000 €
- Franchise : 2 mois
- Durée maximale de prise en charge : 24 mois pour un même sinistre
- Délai d’indemnisation : après validation du dossier, généralement 3–4 mois
- Protection juridique intégrée couvrant honoraires d’avocat et huissier
| Élément | Valeur |
|---|---|
| Plafond par sinistre | 12 000 € |
| Plafond annuel | 18 000 € |
| Franchise | 2 mois |
| Durée maximale de prise en charge | 24 mois |
| Délai d’indemnisation | 3–4 mois |
| Protection juridique | Incluse |
Remarque : certains contrats peuvent prévoir des variantes selon les formules et les zones géographiques. Demandez une simulation adaptée à votre parc immobilier et consultez votre contrat pour les chiffres exacts.
Pour approfondir, découvrez des comparatifs de tarifs 2026 et le Guide complet prix d’une assurance loyer impayé.
Tarifs et comparaison sur le marché en 2026
Le coût de l’assurance loyer impayé dépend du loyer et de la localisation. Pour le Crédit Agricole, les taux de cotisation se situent généralement entre 3 % et 3,5 % du loyer annuel TTC, avec des primes annuelles qui varient selon le profil du locataire et la localisation. Par exemple, un loyer de 1 000 € par mois peut entraîner une prime annuelle d’environ 400 €, et ce chiffre augmente avec le loyer et les options associées.
Pour comparer rapidement, il est utile d’évaluer non seulement le coût mais aussi les plafonds et les franchises. Une offre moins chère peut s’accompagner d’un plafond plus bas ou de délais d’indemnisation plus longs, tandis qu’une offre plus onéreuse peut proposer une protection juridique et un accompagnement plus réactif. Pour nourrir votre comparaison, consultez des analyses spécialisées et effectuez des simulations sur des plateformes dédiées comme les comparatifs de prix.
Comparatifs et alternatives à connaître en 2026 : CA GLI vs concurrents, guide comparatif CA vs autres assureurs, et guide complet prix.
Optimiser sa couverture et souscrire intelligemment
- Évaluez les risques et le niveau de rentabilité recherché, puis choisissez une solution modulable qui peut s’intégrer à votre gestion locative.
- Préparez les documents du locataire : bulletins de salaire, avis d’imposition, contrat de travail, justificatifs d’identité, RIB, etc.
- Réalisez une simulation adaptée à chaque bien et à chaque localisation, puis signez les modalités de gestion des impayés.
- Envisagez les options complémentaires comme l’assistance juridique et le suivi contentieux selon vos besoins.
Cas pratiques et conseils d’expert
Imaginons un appartement de 2 pièces à Lyon avec un loyer de 850 € par mois. En cas d’impayé ponctuel de 15 jours, la GLI peut intervenir après vérification des documents et respect des délais, avec le plafond mensuel adapté. Pour un parc plus important (8 logements), la gestion individualisée et l’assistance juridique accélèrent le recouvrement et limitent l’impact financier. Pour comparer, voyez nos guides et avis d’utilisateurs :
Pour aller plus loin, consultez ces ressources et guides spécialisés : Guide complet CA GLI et Comparatif 2026.
Des explications vidéo supplémentaires peuvent aider à comprendre le processus d’indemnisation et les délais typiques.
Comparaison et alternatives sur le marché (2026)
Le choix entre GLI Crédit Agricole et d’autres options dépend du profil locataire, du niveau d’endettement et de la localisation. Les acteurs historiques comme GAN Assurances, Allianz et AXA proposent des taux similaires, souvent autour de 2,5 % à 3,2 % du loyer annuel, avec des franchises variables et des durées de prise en charge proches de 24 mois. Les mutuelles (Macif, MAIF, Groupama) cherchent souvent des tarifs compétitifs et une approche coopérative de la gestion des sinistres.
À côté, les assurtech et courtiers spécialisés (April, Ça assure, Flatlooker) proposent des parcours plus rapides et des offres packagées, mais parfois des conditions d’indemnisation plus strictes. En pratique, la GLI Crédit Agricole peut sembler plus coûteuse que certaines offres, mais elle bénéficie d’un réseau et d’un accompagnement présentiels qui conviennent à des investisseurs recherchant une relation forte avec leur banque.
Pour comparer rapidement, consultez le comparatif des tarifs 2026 et le guide assurance location meublée.
Alternatives et conseils pratiques
- Les assureurs mutualistes (Macif, MAIF, Groupama) proposent des offres compétitives intégrées à d’autres garanties PNO et habitation.
- Les courtiers spécialisés (April, Ça assure, Flatlooker) offrent des parcours tout-en-un avec gestion locative intégrée, parfois à des tarifs attractifs.
- Visale et garanties locatives publiques restent une option pour certains profils, mais ne se combinent pas avec une GLI privée dans la plupart des cas.
Intégrer la GLI dans une stratégie patrimoniale implique aussi de considérer l’impact fiscal. Les primes GLI peuvent être déductibles des revenus fonciers en régime réel, ce qui peut influencer le coût net et la rentabilité. Pour en savoir plus, lisez les guides fusionnant les aspects tarifaires et les couvertures comme dans guide complet prix.
La GLI Crédit Agricole est-elle adaptée pour les petites et moyennes locations ?
Oui, elle offre une protection adaptée à des biens variés, avec des plafonds et une franchise standard qui couvrent la plupart des impayés courants. Une simulation est recommandée pour vérifier l’adéquation à votre patrimoine.
Quels documents préparer pour souscrire ?
Préparez les bulletins de salaire, avis d’imposition, contrat de travail, pièce d’identité, RIB et les justificatifs spécifiques pour les locataires (pour les indépendants, bilans et attestations URSSAF). Un dossier solide augmente les chances d’acceptation et limite les refus lors d’un sinistre.
Peut-on cumuler GLI et Visale ?
Non, en principe, la GLI et Visale ne se cumulent pas pour le même locataire. Il faut choisir selon le profil du locataire et le niveau de protection souhaité.
Comment se déclenche l’indemnisation et quels délais prévoir ?
L’indemnisation suit une mise en demeure et la vérification du dossier. En général, l’indemnisation intervient après 3 à 4 mois, selon la complexité du dossier et les coûts • contentieux éventuels.