En bref L’assurance loyer impayés du Crédit Agricole, via Pacifica, offre une protection complète pour les bailleurs contre les impayés, les charges non réglées et les frais de contentieux. Avec des plafonds élevés et une durée d’indemnisation pouvant atteindre 36 mois, cette offre s’inscrit comme une référence du marché, tout en restant soumise à des critères d’éligibilité stricts et à des coûts maîtrisés. Cette fiche détaille les garanties, les conditions et les démarches pour souscrire et activer la protection loyers.
- La garantie GLI couvre loyers, charges et frais de contentieux, avec plafond de loyers mensuels couverts jusqu’à 3 100 €.
- Les indemnités peuvent s’étendre sur jusqu’à 24 à 36 mois selon la formule.
- Le profil locataire accepté privilégie les CDI et les fonctionnaires, avec un{ » « }taux d’effort raisonnable autour de 30 à 35 %.
- Des options comme la vacance locative ou la dégradations immobilières permettent d’étendre la protection.
- Les tarifs se situent typiquement entre 2,5 % et 5 % du loyer annuel selon les formules et options.
Assurance loyer impayés Crédit Agricole : guide complet et garanties GLI Pacifica
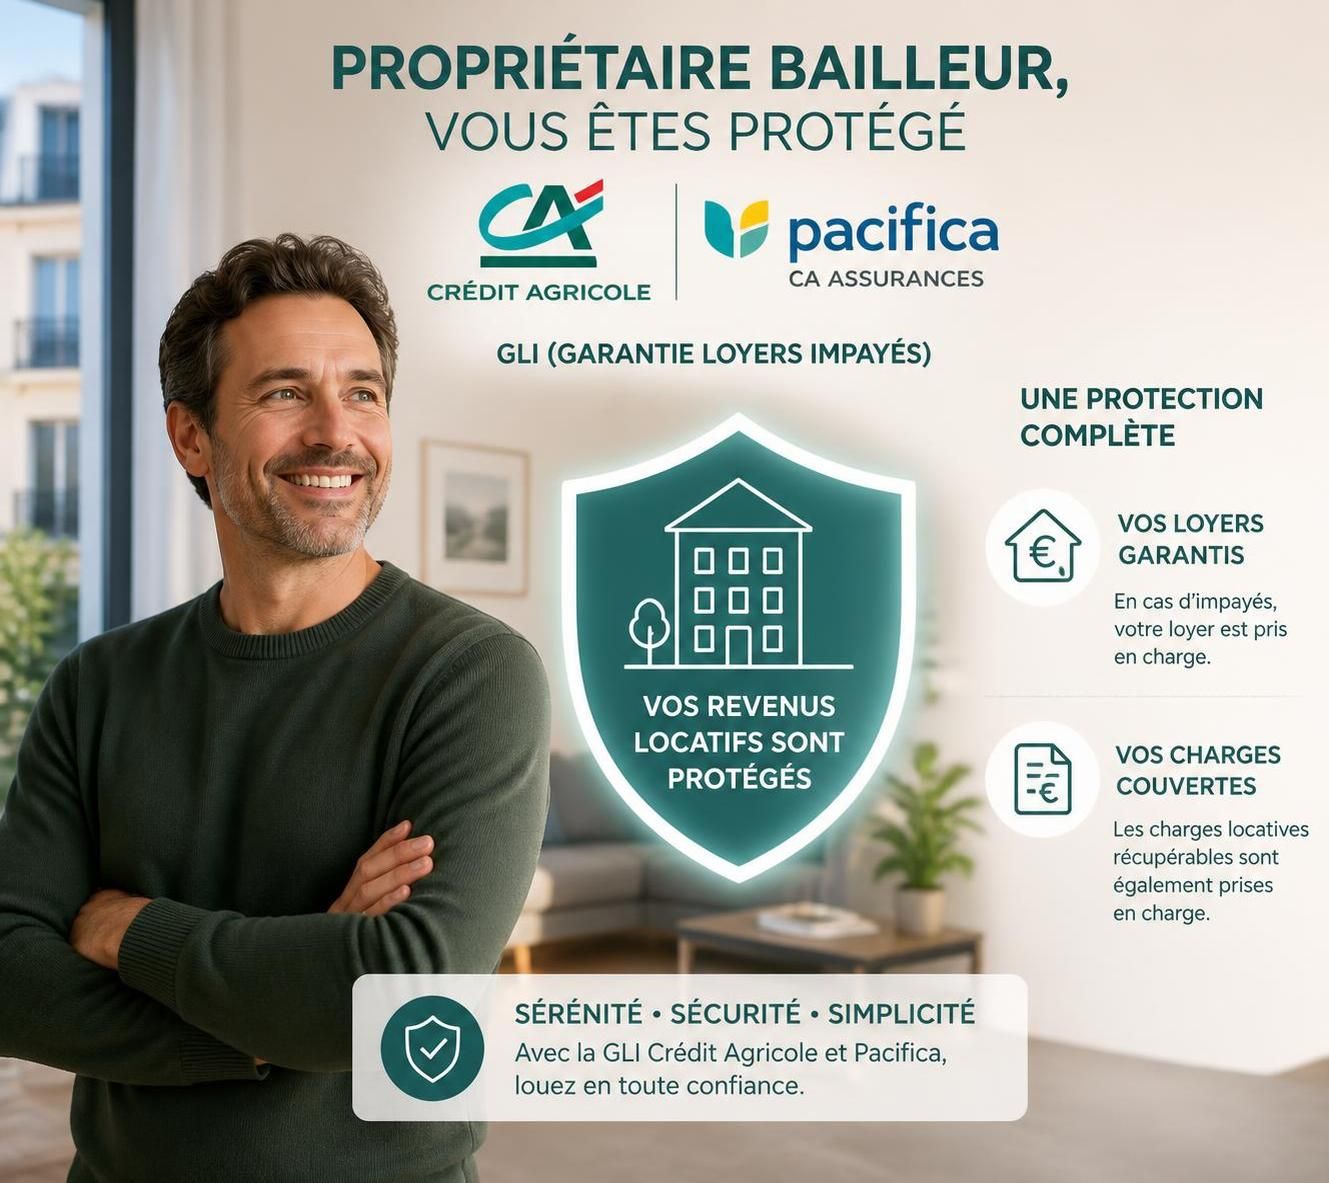
Le Crédit Agricole propose, à travers Pacifica, une assurance loyers impayés (GLI) qui assure non seulement les loyers impayés mais aussi les charges récupérables et certains frais de contentieux. Cette offre bénéficie de la solidité du groupe bancaire et de l’expérience de Pacifica dans l’assurance dommages, ce qui en fait une option sérieuse pour sécuriser les revenus locatifs.
Conditions d’éligibilité et critères de souscription GLI Crédit Agricole
La souscription à l’assurance loyer impayés du Crédit Agricole s’appuie sur des plafonds et des critères précis destinés à limiter les risques. Le loyer mensuel couvert peut atteindre jusqu’à 3 100 euros, ce qui couvre la plupart des biens locatifs classiques, y compris les logements familiaux et les maisons en centre-ville. Le calcul de l’indemnisation prend en compte le loyer nu, mais aussi les charges et les taxes récupérables liées au bail.
Les revenus locatifs annuels pris en compte incluent l’ensemble des créances.locatives. La durée maximale d’indemnisation peut atteindre 36 mois selon la formule choisie, offrant une sécurité durable pour le bailleur.
Types de biens couverts : le GLI Crédit Agricole s’applique aussi bien aux résidences principales qu’aux locations meublées. Les résidences secondaires et locations saisonnières peuvent nécessiter des garanties complémentaires. Le bien doit respecter les normes de décence et de salubrité, et les logements en copropriété bénéficient d’un traitement spécifique.
Profil locataire accepté : les CDI constituent le profil privilégié, avec un revenu net requis d’au moins 2,7 fois le loyer charges comprises. Les fonctionnaires, les CDI de plus de 12 mois, et certains profils en CDD longs ou en contrat de professionnalisation peuvent aussi être acceptés, sous réserve de solvabilité. Les professions libérales doivent démontrer une activité pérenne et fournir des avis d’imposition récents. Le taux d’effort du locataire est généralement compris entre 30 et 35 % des revenus nets.
Exclusions géographiques et zones à risque : la couverture est limitée à la France métropolitaine et, selon les caisses régionales, à certaines collectivités d’outre-mer. Les logements à l’étranger ne bénéficient pas de l’assurance. Certaines zones à risque élevé peuvent faire l’objet d’un examen renforcé ou d’un refus.
Pour plus de détails et pour une analyse adaptée à votre situation locative, vous pouvez consulter notre fiche détaillée sur l’assurance loyer impayé Crédit Agricole et guide complet garantie loyers impayés: prix et couverture.
Montant des cotisations et tarification GLI Pacifique Crédit Agricole
La tarification se calcule sur un pourcentage du loyer annuel charges comprises, généralement autour de 3 à 3,5 % du loyer annuel. Exemple: pour un loyer mensuel de 1 000 € TTC, la prime annuelle tourne autour de 398 € (environ 3,32 %). Le calcul est proportionnel: plus le loyer est élevé, plus la prime augmente, jusqu’au plafond de 3 100 € par mois.
Les primes sont souvent déductibles des revenus fonciers si vous opérez sous le régime réel, ce qui peut alléger l’impact fiscal et améliorer le rendement net après impôt. Des frais de dossier ou de gestion peuvent exister selon la caisse régionale, mais ils sont généralement inclus dans la prime globale lorsque la GLI est souscrite dans le cadre d’une offre PNO Optimale+.
Pour comparer les tarifs, il est utile de consulter comparatif des prix GLI 2026 et avis sur le prix de l’assurance loyer impayé.
Comparatif du Crédit Agricole avec Allianz, Maif et April : l’offre CA se démarque par le plafond élevé et la durée d’indemnisation, tout en restant compétitive sur le coût. Le choix dépend souvent des options, du niveau de service et des plafonds de dégradations locatives. Pour une comparaison pratique, demandez plusieurs devis et simulez les coûts net après impôt.
Pour approfondir, consultez guide complet assurance loyer impaye: prix et couvertures et guide complet assurance loyer impayé Crédit Agricole.
Une seconde vidéo utile pour comprendre les mécanismes GLI et les spécificités Crédit Agricole est proposée ci-dessous.
Options complémentaires et étendue des garanties
Parmi les options fréquentes, on retrouve la protection juridique bailleur et la garantie dégradations immobilières. Ces options viennent renforcer la couverture mais augmentent la prime. Dans certaines formules, notamment PNO Optimale+, ces garanties peuvent être incluses, limitant ainsi le cumul d’assurances distinctes.
La garantie vacance locative peut aussi être proposée en option: elle assure une rémunération partielle pendant les périodes de non-location (1 à 4 mois selon les offres). Cela peut être particulièrement utile pour les biens situés dans des zones où le turnover est élevé. Il est recommandé d’évaluer l’impact financier sur votre rendement locatif net avec et sans vacance locative.
Étendue des garanties et gestion des sinistres
La GLI Crédit Agricole couvre les loyers impayés après un délai de mise en jeu, et applique généralement une franchise équivalente à 2 mois de loyers sur le premier épisode d’impayé. L’indemnisation peut durer jusqu’à 24 mois, voire 36 mois selon la formule contractée. En plus des loyers, les charges locatives récupérables et certaines taxes associées (provisions de charges, taxe d’enlèvement des ordures ménagères imposées au locataire) peuvent être indemnisées.
Les frais de contentieux (recouvrement, huissier, avocat) sont pris en charge dans les limites prévues par le contrat. Une couverture des dégradations immobilières est possible et peut atteindre un plafond entre 7 000 et 10 000 € par sinistre, selon le contrat choisi. Le recours à la vacance locative peut venir en complément pour sécuriser le revenu lors du départ d’un locataire et de la recherche d’un nouveau bail.
Pour toute étape, la procédure de déclaration de sinistre nécessite un dossier complet (bail, états des lieux, solvabilité du locataire, pièces justificatives). Le processus peut être plus rapide lorsque le dossier est clair et conforme. Pour enrichir votre démarche, visitez notre guide complet assurance loyer impayé Crédit Agricole et guide complet prix d’une assurance loyer impayé.
Retours d’expérience et comparaison marché GLI
Les bailleurs apprécient la robustesse du cadre CA-Pacifica et les garanties associées, notamment lorsque l’assurance est couplée à PNO Optimale+. Certains proprietaires soulignent toutefois des délais de traitement dans certains dossiers sinistres complexes. En comparaison, des assureurs mutualistes comme Maif peuvent offrir un service client très apprécié, tandis qu’Allianz et April se positionnent sur une tarification modulable selon les options.
Pour vous aider à faire le bon choix, n’hésitez pas à comparer plusieurs offres GLI et à exploiter les simulateurs de tarifications disponibles sur le web, en vous appuyant sur les indicateurs “plafond de loyer”, “durée d’indemnisation”, et “coût net après impôt”.
Pour aller plus loin, lisez guide complet garantie loyers impayés: prix et couverture et comparatif garantie loyer impaye prix 2026.
- Vérifier l’éligibilité locataire et les conditions de solvabilité.
- Comparer plafonds et durées d’indemnisation entre les assureurs.
- Évaluer l’impact fiscal des primes GLI sur le revenu foncier.
- Considérer les options complémentaires (protection juridique, dégradations, vacance locative).
| Élément | Crédit Agricole GLI (Pacifica) | Remarques |
|---|---|---|
| Plafond mensuel du loyer couvert | 3 100 € | Varie selon la localisation |
| Durée maximale d’indemnisation | 24 à 36 mois | Selon formule choisie |
| Franchise lors du premier impayé | 2 mois de loyers | Impact à considérer sur le court terme |
| Couverture des charges et taxes | Oui | Inclut charges récupérables et certaines taxes |
| Frais de contentieux | Pris en charge | Limites potentielles selon les plafonds |
| Dégradations et vacance locative | Optionnelle / Incluse selon formule | Dégradations suivies d’un plafond; vacance en option |
Pour aller plus loin, découvrez notre fiche détaillée sur l’assurance loyer impayé Crédit Agricole et guide complet prix d’une assurance loyer impayé.
Découvrez une deuxième ressource vidéo utile sur le sujet des GLI et de leurs coûts pour 2026.
FAQ
Qu’est-ce que l’assurance loyer impayés Crédit Agricole et à quoi sert-elle ?
Il s’agit d’une Garantie Loyers Impayés (GLI) proposée via Pacifica, qui couvre les loyers impayés, les charges récupérables, les frais de contentieux et parfois les dégradations et la vacance locative, afin de sécuriser les revenus du bailleur et la stabilité du crédit immobilier.
Quels sont les plafonds et la durée d’indemnisation typiques ?
Le loyer couvert peut atteindre 3 100 € par mois, et l’indemnisation peut durer jusqu’à 24 à 36 mois selon la formule choisie.
Quelles conditions d’éligibilité pour le locataire ?
CDI est privilégié, avec un revenu net minimum autour de 2,7 fois le loyer; les fonctionnaires et certains profils en CDI/CDD long peuvent être acceptés sous réserve de solvabilité vérifiable.
Comment déclarer un sinistre et quelles sont les étapes ?
Notifier le locataire par rappel, puis mise en demeure; déclarer le sinistre après 2 mois d’échéances impayées et constituer un dossier complet (bail, états des lieux, justificatifs). L’indemnisation démarre selon l fréquence contractuelle (mensuelle/trimestrielle).